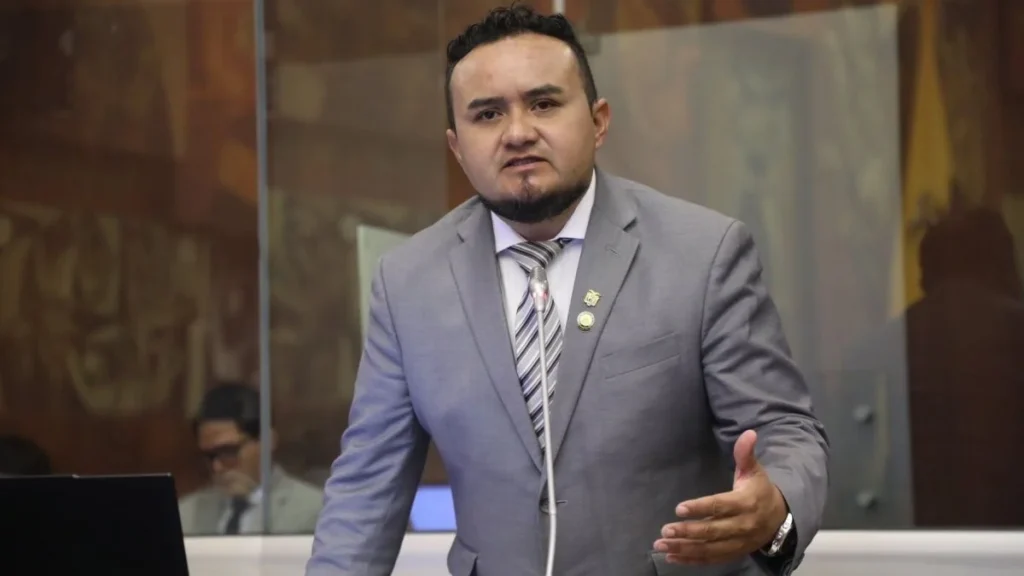
- La Comisión de Fiscalización aprobó el informe final sobre patrimonios de autoridades locales.
- Se detectaron presuntos incrementos patrimoniales no justificados en alcaldes y prefectos del país.
- El expediente recopiló auditorías cruzadas con el SRI, la UAFE y la Contraloría General del Estado.
- Los hallazgos serán remitidos a la Fiscalía para que determine el inicio de indagaciones penales.
La Comisión de Fiscalización y Control Político de la Asamblea Nacional de Ecuador aprobó y presentó formalmente este 27 de octubre de 2026 su informe final de investigación en torno a presuntas inconsistencias y aumentos patrimoniales no justificados en las declaraciones juramentadas de diversos alcaldes cantonales y prefectos provinciales que ejercen funciones en diferentes regiones del territorio ecuatoriano.
Cruce de información tributaria y alertas financieras
El informe legislativo, elaborado tras meses de requerimientos de información interinstitucional, integró auditorías analíticas cruzadas con bases de datos del Servicio de Rentas Internas (SRI), reportes de operaciones inusuales e injustificadas de la Unidad de Análisis Financiero y Económico (UAFE) y exámenes especiales de la Contraloría General del Estado. El texto identifica discrepancias significativas entre los ingresos declarados por concepto de remuneraciones públicas y la adquisición de bienes inmuebles, vehículos de lujo y sociedades mercantiles familiares.
De acuerdo con el documento aprobado por los comisionados, al menos una docena de dignatarios seccionales registran variaciones patrimoniales que exceden con creces sus capacidades de ahorro financiero comprobables, observándose la utilización de fideicomisos mercantiles y empresas pantalla constituidas por parientes cercanos en periodos coincidentes con la adjudicación de grandes contratos de obra pública municipal y provincial.
Remisión de expedientes hacia la vía penal y administrativa
El pleno de la mesa legislativa resolvió por mayoría remitir de manera inmediata las conclusiones y los anexos probatorios a la Fiscalía General del Estado para que, en el ámbito de sus competencias exclusivas, abra las respectivas investigaciones previas por presunto enriquecimiento ilícito, defraudación tributaria y lavado de activos. Asimismo, se instó a la Contraloría a emitir informes con indicios de responsabilidad penal contra las autoridades señaladas.
Legisladores de diversas bancadas enfatizaron que el ejercicio de la función pública exige la máxima probidad ética y transparencia ante la ciudadanía. Por su parte, representantes gremiales de los gobiernos autónomos descentralizados demandaron que se respete el derecho al debido proceso y la legítima defensa de las autoridades locales en las instancias de verificación correspondientes.
Tipificación penal y seguimiento de transacciones bancarias
El informe remitido por la mesa legislativa incluye una pormenorizada matriz de cruce de información tributaria, financiera y registral levantada en coordinación con la Unidad de Análisis Financiero y Económico (UAFE) y el Servicio de Rentas Internas (SRI). Los peritos identificaron discrepancias significativas entre los ingresos lícitos declarados ante la administración tributaria y los desembolsos efectivos efectuados para la constitución de fideicomisos mercantiles, pólizas de inversión en el exterior y bienes inmuebles de lujo.
Expertos en derecho penal anticorrupción advierten que los hallazgos parlamentarios demandarán una exhaustiva investigación judicial para determinar si los incrementos injustificados corresponden a comisiones ilícitas provenientes de contratación de obra pública seccional. La sociedad civil organizada exigió a los organismos jurisdiccionales sanciones ejemplares y la pronta recuperación de recursos públicos distraídos en presuntas redes de cohecho.
Para profundizar en los acontecimientos más recientes y análisis especializados, revise nuestra cobertura sobre consejo de la judicatura destituye a tres jueces del caso goleada en nuestro portal.
Dirigentes comunitarios y organizaciones anticorrupción recalcaron que los procesos de fiscalización deben extenderse a las empresas mixtas cantonales y provinciales donde se concentran asignaciones presupuestarias para infraestructura básica. La transparencia activa y el acceso irrestricto a los portales de compras públicas constituyen herramientas esenciales para prevenir desvíos de fondos y fortalecer la credibilidad de las instituciones locales.