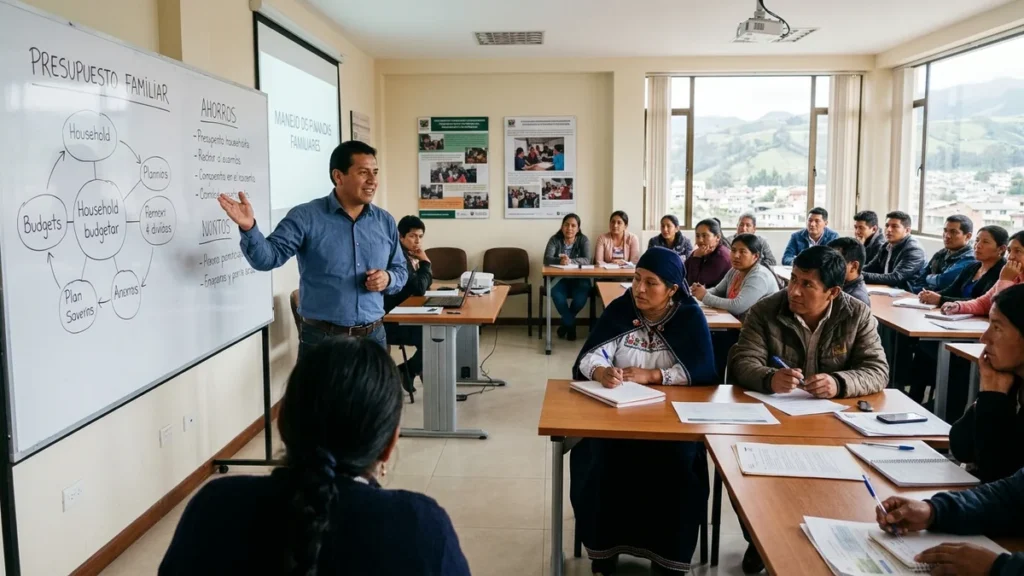
- La entidad financiera habilitó módulos presenciales y virtuales sobre planificación económica del hogar.
- Las sesiones instruyen sobre elaboración de presupuestos, metas de ahorro y uso responsable de tarjetas.
- El programa está abierto tanto a socios de la institución como al público en general de Ibarra y Otavalo.
- La capacitación busca frenar el sobreendeudamiento ante el incremento de gastos a fin de año.
La institución financiera Mutualista Imbabura puso en marcha un ciclo de talleres gratuitos sobre educación financiera y economía familiar dirigidos a socios, pequeños emprendedores y familias de la provincia de Imbabura. El programa formativo tiene como objetivo brindar herramientas prácticas para optimizar el manejo de los ingresos mensuales, estructurar fondos de emergencia y evitar el sobreendeudamiento en vísperas de la temporada decembrina.
Talleres formativos de ahorro de Mutualista Imbabura
Las jornadas pedagógicas están estructuradas en módulos accesibles donde los participantes aprenden a clasificar sus gastos fijos y variables mediante la regla básica del 50/30/20, destinando la mitad de los ingresos a necesidades primarias, un porcentaje a metas de esparcimiento responsable y una cuota mínima obligatoria al ahorro estructurado.
Los facilitadores financieros hacen especial hincapié en el peligro del denominado «gasto hormiga» (pequeños desembolsos diarios en golosinas, cafés o suscripciones no utilizadas), los cuales pueden llegar a representar hasta el 15% del presupuesto mensual de un hogar ecuatoriano si no se lleva una contabilidad ordenada en papel o aplicaciones móviles.
Planificación del ahorro programado y fondos de contingencia
Dentro del contenido programático de las capacitaciones, los instructores explican cómo diseñar planes de ahorro programado mediante débitos automáticos o aportes periódicos en cuentas de interés preferencial. Se recomienda a las familias mantener un fondo de contingencia equivalente a entre tres y seis meses de gastos operativos del hogar, lo que permite amortiguar contingencias médicas, desempleo imprevisto o reparaciones domésticas de urgencia sin necesidad de recurrir al crédito usurario o a empeños desfavorables.
Por otro lado, se abordan técnicas de negociación y consolidación de deudas comerciales para aquellos usuarios que ya mantienen obligaciones bancarias acumuladas, instruyéndolos sobre cómo solicitar reestructuraciones formales con plazos extendidos y cuotas acordes a su liquidez real en las ventanillas de las entidades financieras autorizadas.
Estrategias de inversión básica y fondos de retiro complementario
El plan educativo impulsado por Mutualista Imbabura también abarca la importancia de visualizar metas financieras a mediano y largo plazo, tales como la consolidación de un patrimonio inmobiliario o la generación de fondos complementarios de jubilación. Los facilitadores explican de manera sencilla la diferencia entre el ahorro pasivo (que pierde poder adquisitivo frente a la inflación) y las colocaciones en certificados de depósito a plazo fijo (polizas de acumulación), las cuales permiten generar rendimientos financieros garantizados bajo la cobertura de la Corporación del Seguro de Depósitos (COSEDE).
A través de simuladores digitales y ejercicios prácticos de cálculo financiero, los participantes aprenden a evaluar las tasas nominales y efectivas anuales, entendiendo cómo el interés compuesto trabaja a favor del ahorrista disciplinado. Este conocimiento desmitifica el acceso a los servicios financieros formales y aleja a los emprendedores de esquemas informales de captación ilegal o pirámides financieras que suelen proliferar en redes sociales prometiendo rentabilidades irreales.
Impacto de la inclusión financiera en el desarrollo de la Sierra norte
La provincia de Imbabura se caracteriza por una dinámica actividad comercial, artesanal y turística donde conviven microempresas familiares y comunidades rurales con diversos niveles de bancarización. La apertura de capacitaciones gratuitas sin condicionamiento de afiliación previa representa un aporte de responsabilidad social institucional que eleva la cultura financiera ciudadana. Familias informadas toman mejores decisiones de endeudamiento, protegen su historial crediticio y mejoran su resiliencia económica frente a imprevistos del ciclo económico nacional.
Cultura del crédito responsable y prevención del sobreendeudamiento
Otro de los pilares del taller se enfoca en la comprensión de las tasas de interés, el costo anual total de los préstamos de consumo y la diferencia fundamental entre endeudamiento productivo (destinado a herramientas de trabajo o mejora de vivienda) y endeudamiento suntuario. Se orienta a los ciudadanos sobre cómo calcular su capacidad real de pago, recomendando que las cuotas de crédito acumuladas nunca superen el 35% de los ingresos netos familiares.
Esta clase de iniciativas comunitarias complementa las políticas de inclusión financiera y estabilidad económica que se analizan en las noticias de economía en Panorama Ecuador.
Para profundizar en los principios de solvencia y derechos del usuario financiero, la ciudadanía puede revisar las directrices regulatorias de la Superintendencia de Economía Popular y Solidaria y las estadísticas macroeconómicas del Banco Central del Ecuador.