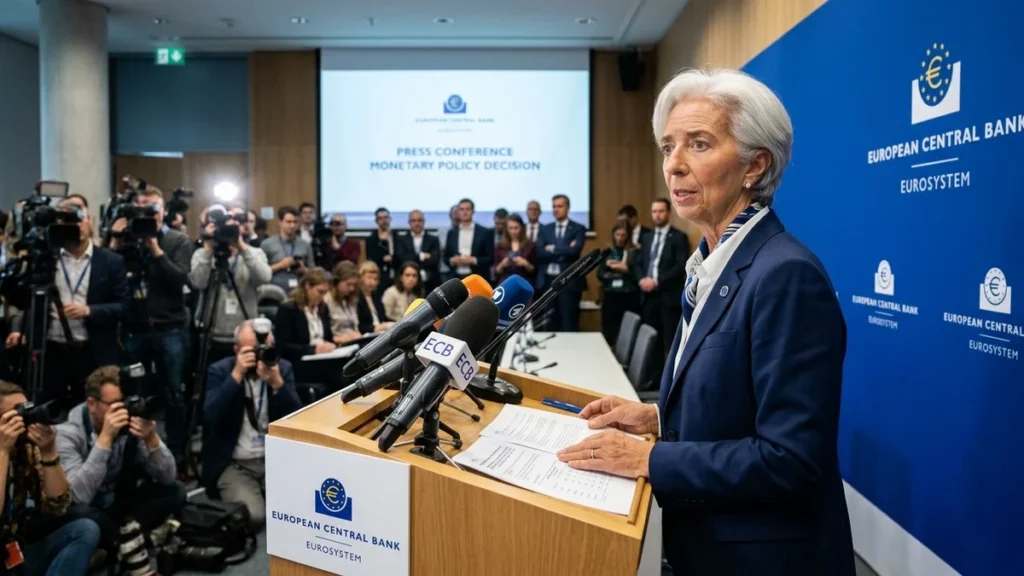
- Christine Lagarde aseguró que Francia debe corregir su déficit fiscal mediante políticas presupuestarias propias.
- El déficit fiscal francés superó el 5,6% del Producto Interno Bruto durante el ejercicio anual reciente.
- El BCE descartó activar el Instrumento para la Protección de la Transmisión ante la falta de cumplimiento normativo.
La presidenta del Banco Central Europeo (BCE), Christine Lagarde, descartó de forma categórica cualquier intervención extraordinaria o plan de rescate financiero para mitigar la presión sobre la deuda soberana de Francia, advirtiendo que la resolución a los desequilibrios macroeconómicos recae exclusivamente en la voluntad política y las medidas fiscales que adopte el gobierno de París.
La postura firme de Fráncfort ante la crisis presupuestaria en París
Durante una conferencia en Fráncfort, la titular del emisor europeo enfatizó que los mecanismos de auxilio financiero no fueron diseñados para absorber las consecuencias de presupuestos expansivos desalineados con los pactos de estabilidad de la eurozona. «Los instrumentos de liquidez están condicionados al estricto apego de los compromisos fiscales comunitarios», remarcó la funcionaria ante analistas de los principales bancos de inversión del continente.
Francia cerró su ejercicio fiscal con un déficit público del 5,6% del PIB, una cifra que rebasa con creces el límite del 3% estipulado por los tratados de la Unión Europea. La deuda total de la nación gala supera ya los 3,2 billones de euros, lo que ha generado un incremento sostenido en el diferencial de rendimiento entre los bonos franceses a 10 años (OAT) y el bono de referencia alemán (Bund), encareciendo el financiamiento estatal.
Cifras de déficit y advertencias de los mercados de deuda
Informes oficiales publicados por la Comisión Europea y el Banco Central Europeo recuerdan que la apertura de un procedimiento por déficit excesivo obliga a las autoridades francesas a presentar un plan de ajuste plurianual de al menos 60.000 millones de euros en recortes y nuevos gravámenes para el presupuesto de 2027.
El impacto de estas decisiones financieras reverbera en las economías globales, influyendo en las tasas de interés y el comercio multilateral, temas que se monitorean constantemente en la sección de análisis económico y finanzas de nuestro portal. Analistas consultados por Reuters señalan que la negativa del BCE a actuar como salvavidas preventivo incrementa la presión sobre el primer ministro francés para lograr acuerdos parlamentarios urgentes que devuelvan la credibilidad a las cuentas públicas europeas.
La reacción de los mercados de deuda soberana no se hizo esperar tras la comparecencia de la titular del organismo emisor. El diferencial de rendimiento entre las obligaciones francesas y las alemanas, conocido técnicamente como prima de riesgo, escaló hasta situarse en su nivel más alto de los últimos doce años, reflejando el nerviosismo de los fondos de inversión ante la falta de una mayoría parlamentaria clara en París para aprobar leyes presupuestarias de austeridad.
El Fondo Monetario Internacional y la Organización para la Cooperación y el Desarrollo Económicos han advertido en reiteradas ocasiones que los países con niveles de endeudamiento superiores al 100% de su Producto Interno Bruto enfrentan severos riesgos de sostenibilidad si las tasas de interés se mantienen en niveles restrictivos por un período prolongado. En el caso francés, el pago de los intereses de la deuda amenaza con convertirse en el segundo renglón de gasto público más cuantioso del presupuesto nacional.
Diversos analistas bancarios de Fráncfort y Londres sostienen que el Banco Central Europeo busca preservar a ultranza su credibilidad institucional como garante de la estabilidad de precios, resistiéndose a cualquier insinuación de dominancia fiscal. La negativa de Fráncfort a activar compras preventivas de títulos galos envía un mensaje inequívoco a las capitales del bloque comunitario: la política monetaria no puede ni debe suplir la inacción de los gobiernos democráticamente electos a la hora de equilibrar sus cuentas públicas.
Este escenario de endurecimiento fiscal en el corazón de Europa proyecta sombras de incertidumbre sobre la recuperación económica global y la demanda de exportaciones primarias provenientes de economías emergentes de América Latina. La capacidad de Francia para reformar sus sistemas de pensiones, subsidios y recaudación tributaria determinará en gran medida la cohesión política de la Unión Europea frente a las tensiones geopolíticas que caracterizan el panorama mundial contemporáneo.
Representantes de los ministerios de finanzas de la eurozona sostendrán reuniones bilaterales en Bruselas para evaluar la evolución de las primas de riesgo de los países miembros. La disciplina monetaria promovida por Fráncfort exige que los planes de estabilización fiscal cuenten con metas cuantitativas verificables y mecanismos automáticos de corrección presupuestaria ante imprevistos macroeconómicos.
Analistas bursátiles subrayan que la credibilidad de la moneda común europea depende de la coherencia entre las políticas de gasto nacional y los objetivos de inflación comunitaria fijados por las autoridades del banco central.