- China proyecta exportar hasta 10 millones de vehículos en 2026, frente a los 600.000 enviados en 2019.
- La escasez crítica de buques especializados Ro-Ro elevó las tarifas de flete diario a USD 70.000.
- La saturación del mercado interno chino impulsa a las marcas asiáticas a volcar su stock a mercados globales.
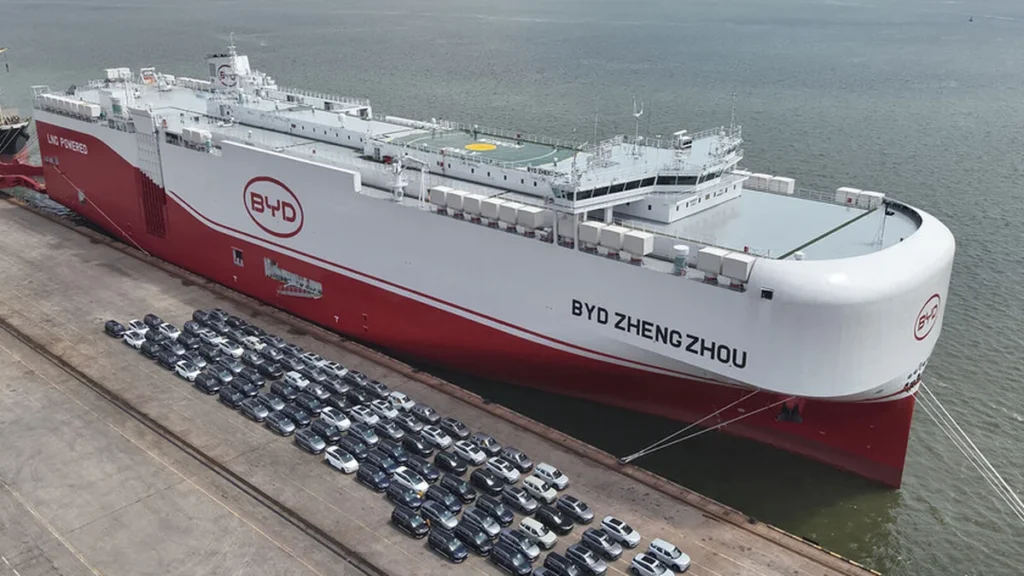
- Fabricantes como BYD y SAIC han comenzado a encargar y operar sus propias flotas navieras transoceánicas.
El vertiginoso crecimiento industrial del sector automotriz chino está transformando de raíz las rutas logísticas del comercio internacional. La descomunal exportación de autos eléctricos y de combustión producidos en el gigante asiático ha sobrepasado la capacidad de transporte de la flota naviera internacional, provocando una escasez sin precedentes de buques especializados de carga rodada (conocidos técnicamente como buques Ro-Ro, por sus siglas en inglés Roll-on/Roll-off) y disparando las tarifas de flete a niveles récord.
De acuerdo con las estimaciones de la firma global de análisis de mercado Mobility Global, China exportó cerca de 600.000 vehículos ligeros y furgonetas en 2019. Para el cierre de 2026, las proyecciones oficiales estiman que el volumen total exportado rozará los 10 millones de unidades. Esta marea vehicular responde a la necesidad de las fábricas chinas de colocar su exceso de producción en mercados extranjeros de Europa, América Latina y el Sudeste Asiático ante la intensa guerra de precios y la desaceleración del consumo interno.
Disparo de tarifas navieras y cuello de botella logístico
El desequilibrio entre la oferta de bodegas marítimas y la demanda de exportación ha provocado que las tarifas diarias de alquiler de grandes transportadores de automóviles alcancen un promedio de USD 70.000 al día, según datos del corredor marítimo internacional Clarksons. Este valor representa un incremento drástico frente a los USD 42.500 registrados a finales del año anterior y duplica los niveles de precios previos a la pandemia.
Las principales empresas navieras del mundo, como Wallenius Wilhelmsen y Höegh Autoliners, incrementaron su capacidad de flota en más de un 40 % tras la entrega de nuevos pedidos de astilleros entre 2022 y 2025. No obstante, los operadores logísticos reconocen que dicha ampliación ha resultado insuficiente para absorber el flujo continuo de embarques asiáticos, generando congestiones portuarias y demoras en las cadenas de suministro globales, vinculadas a las dinámicas analizadas en el comercio exterior.
Fabricantes automotrices invierten en sus propias flotas de barcos
Para sortear este cuello de botella y asegurar la entrega oportuna de sus unidades a los concesionarios internacionales, los grandes conglomerados automotrices chinos han tomado la decisión sin precedentes de convertirse en operadores navieros. Marcas líderes como BYD, SAIC Motor y Chery han invertido miles de millones de dólares en la construcción y fletamento de sus propios barcos Ro-Ro transoceánicos con capacidades de carga de entre 7.000 y 9.000 vehículos por travesía.
La expansión de la flota naval automotriz china también está impactando en las regulaciones ambientales de la navegación transoceánica supervisadas por la Organización Marítima Internacional (OMI). Los nuevos buques Ro-Ro encargados por astilleros de Shanghái y Cantón incorporan sistemas de propulsión híbrida a base de Gas Natural Licuado (GNL) y baterías eléctricas para cumplir con las normativas internacionales de reducción de emisiones de carbono en rutas marítimas de largo recorrido.
Este despliegue naval a gran escala consolida una ventaja estratégica determinante para los exportadores asiáticos, quienes aseguran costos de flete predecibles frente a la volatilidad de los mercados spot y garantizan la llegada continua de vehículos eléctricos a los puertos de destino en todos los continentes.
Esta integración vertical permite a las marcas asiáticas controlar sus costos de exportación, mantener precios altamente competitivos en el extranjero y afianzar su liderazgo en la transición hacia la movilidad eléctrica global, desafiando a los fabricantes tradicionales de Europa y Norteamérica en sus propios mercados domésticos.