- La Asamblea Nacional aprobó reformas al Código Tributario de 1975 con 83 votos afirmativos en segundo debate.
- La normativa impide retenciones bancarias sin notificación previa de 20 días y prohíbe duplicar bloqueos financieros.
- Circulares y manuales del SRI o Senae serán obligatorios para funcionarios pero no podrán crear cargas a contribuyentes.
- Se fijan plazos perentorios de 120 días para resolver reclamos de pagos indebidos y 180 días en recursos de revisión.
Con el respaldo de 83 votos afirmativos, el Pleno de la Asamblea Nacional aprobó este 6 de octubre de 2026 en segundo y definitivo debate el proyecto de Ley Orgánica Reformatoria al Código Tributario. La iniciativa legislativa actualiza un marco legal vigente desde 1975 con el objetivo de brindar certidumbre procesal a los ciudadanos frente a la administración pública y modernizar los procedimientos de cobro, impugnación y fiscalización tributaria a escala nacional.
Protección frente a medidas cautelares y retención de fondos bancarios
Uno de los núcleos centrales de la reforma aprobada radica en la protección reforzada sobre las cuentas del sistema financiero. La normativa establece que el Servicio de Rentas Internas (SRI) y el Servicio Nacional de Aduana del Ecuador (Senae) no podrán ejecutar bloqueos o embargos preventivos sobre cuentas bancarias sin haber notificado debidamente al contribuyente y concedido un término perentorio de 20 días para cancelar la deuda o solicitar facilidades de pago.
Asimismo, el texto legal consagra la prohibición expresa de realizar retenciones que excedan el importe exacto de la obligación tributaria o duplicar medidas cautelares en múltiples entidades bancarias por una misma deuda, práctica que en años anteriores generaba iliquidez artificial y paralizaba la actividad de pequeñas y medianas empresas. Con esta disposición se busca restablecer el equilibrio procesal entre las facultades coactivas del fisco y la presunción de inocencia de los contribuyentes.
Estas medidas buscan consolidar un entorno económico formal y seguro para el comercio, en un momento donde las empresas ecuatorianas necesitan estabilidad normativa como cuando el Gobierno elimina IVA e ISD para la importación de generadores eléctricos para amortiguar los sobrecostos de la producción nacional.
Límites a manuales internos y plazos expeditos de devolución
La reforma introduce límites precisos a la discrecionalidad administrativa. Las circulares, resoluciones internas y manuales emitidos por las entidades tributarias conservarán carácter obligatorio exclusivamente para los funcionarios del SRI o Senae, pero no podrán crear, ampliar ni restringir obligaciones o derechos sustantivos de los contribuyentes, reservando dicha potestad exclusivamente a la ley formal, tal como manda la Carta Magna ecuatoriana.
En el ámbito del trámite de reclamos administrativos, el articulado fija un plazo máximo de 120 días para que la administración tributaria resuelva las solicitudes de devolución por pagos en exceso o indebidos. Si el organismo incumple dicho plazo, se activará el silencio administrativo positivo en favor del reclamante, garantizando el oportuno reembolso de recursos económicos retenidos indebidamente por el Estado.
Para el recurso extraordinario de revisión, las autoridades tributarias dispondrán de un término de 180 días para dictar resolución definitiva. La ausencia de pronunciamiento dentro del término legal facultará al usuario a interponer las acciones contencioso-tributarias correspondientes ante la justicia ordinaria bajo las reglas del Código Orgánico General de Procesos (Cogep).
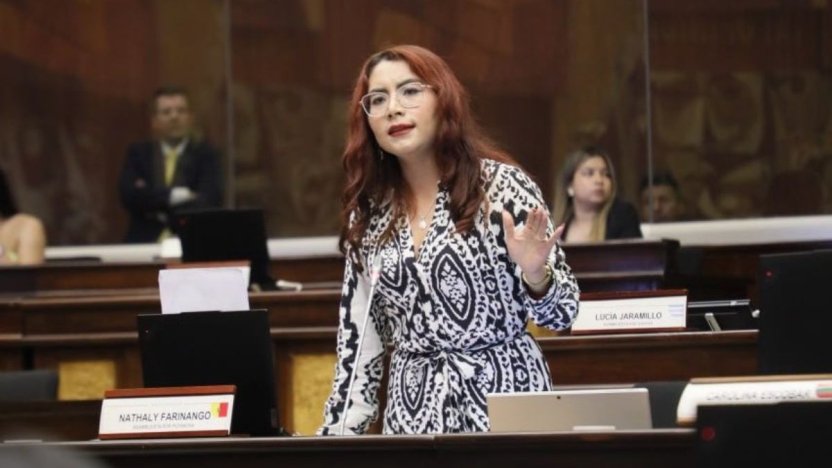
La asambleísta Nathaly Farinango, ponente de la iniciativa y presidenta de la Comisión de Régimen Económico, enfatizó que el proyecto no altera las tarifas de los impuestos ni crea nuevos gravámenes, respetando la iniciativa privativa del Presidente de la República en materia impositiva según el artículo 301 constitucional, orientándose a salvaguardar los derechos fundamentales de los contribuyentes.
La aprobación de este cuerpo normativo representa un avance en la simplificación de los trámites ante el Estado, reduciendo los márgenes de discrecionalidad burocrática y garantizando que los ciudadanos dispongan de canales de defensa ágiles y predecibles en sus discrepancias con la autoridad fiscal.
El texto legal pasará en los próximos días al Ejecutivo para su respectiva sanción u objeción presidencial, de acuerdo con los plazos previstos en la Constitución. Sectores productivos y gremios empresariales han valorado positivamente la iniciativa, al considerar que introduce salvaguardas elementales para evitar abusos en los procesos coactivos y agilizar la devolución de saldos a favor en el impuesto a la renta y el impuesto al valor agregado.
Con esta reforma, el Ecuador da un paso relevante hacia la seguridad jurídica tributaria, modernizando figuras procedimentales obsoletas que databan de hace casi cinco décadas y adaptando la relación jurídico-tributaria a estándares contemporáneos de debida defensa y tutela administrativa efectiva.